「仕事で本当に重要なのは、正しい答えを出すことではなく、正しい問いを立てることだ」という言葉を聞いたことがあるでしょうか。
日々のビジネスシーンを思い浮かべてみてください。社内の業務プロセスを見直すとき、新しいプロジェクトの課題を洗い出すとき、あるいは顧客からの複雑な要望に対応するとき、私たちは常に「何が問題なのか?」「どこを確認すべきなのか?」という問いを自分自身や関係者に投げかけています。特に、高度な知識を必要とする専門職――例えば税理士、弁護士、システムアーキテクト、そして会計士といったプロフェッショナルたちは、「他人が気づかない不整合や疑問点を見つけ出し、適切な質問をする能力」によってその価値を証明してきました。
しかし、もし「人間のプロフェッショナルよりも、AIの方が鋭く、適切な質問を投げかけることができる」という結果が出たとしたら、みなさんはどう感じるでしょうか。
今回ご紹介するのは、世界4大会計事務所(通称「Big 4」)の一角であるKPMGの公認会計士たちと、自動で思考して動く「AIエージェント」を比較した監査の実証実験に関するニュースです。この実験において、AIエージェントがプロの会計士よりも質が高く、本質を突いた質問を提出したという衝撃的な報告がなされました。
本記事では、このニュースの概要を出発点として、AIエージェントがなぜ「人間の専門家以上の問い」を立てることができたのか、その背景にある技術的仕組みや、専門職の未来、そして私たちがAIとどのように付き合っていくべきなのかを、専門用語をわかりやすく解説しながら紐解いていきます。
監査実験で起きたこと:AIエージェントと大手会計事務所の対決
まず、今回のニュースの核となる出来事と、登場する基本的な言葉について整理していきましょう。
監査(オーディット)とは何か?
ビジネスにおける「監査(かんさ)」とは、企業が作成した決算書や業務の記録に、間違いや不正、隠されたリスクがないかを第三者の視点から厳しくチェックする作業のことです。
監査を行うプロフェッショナル(公認会計士など)は、提示された膨大な帳簿や証拠書類を読み込み、「なぜこの時期に急激に売上が伸びているのか?」「この取引の契約書と送金記録の金額が微妙に食い違っているのはなぜか?」といった疑問点を見つけ出し、企業の担当者に質問(質問状の提出やインタビュー)を行います。
つまり、監査の成否は「どれだけ鋭い質問ができるか」にかかっていると言っても過言ではありません。
KPMGとは?
KPMGは、世界140か国以上で展開する超大手のプロフェッショナルファーム(会計・コンサルティング企業)です。デロイト、PwC、EYと並び「Big 4」と呼ばれ、世界最高峰の会計知識と厳格な監査スキルを持つ専門家が集まっています。
実験の概要と結果
ヨーロッパのビジネスメディア「European Business Magazine」が報じた内容によると、ある監査の実証実験(監査トライアル)において、提示されたデータや課題に対して「AIエージェント」と「KPMGの会計士」の双方に質問を作成させました。
その結果、AIエージェントが提示した質問は、人間の会計士が作成した質問よりも、データの潜在的なリスクや見落としがちな不整合を的確に捉えており、「より優れた質問(better questions)」であると評価されました。
なお、この実験が行われた具体的なテストケースの詳細なパラメータや、評価を行った第三者機関の完全な採点基準の全文など、一部の細部については一次情報において未確認な点も残されています。しかし、「AIが人間の最高峰の専門職に対して、問いを立てる能力で上回った」という結論自体は、IT業界や会計業界に大きな波紋を広げています。
なぜAIエージェントは「良い質問」ができるのか?
「AIは計算や要約が得意なだけで、深く考えることはできないのではないか?」と思われている方も多いかもしれません。では、なぜAIエージェントはプロの会計士よりも優れた質問を立てることができたのでしょうか。その背景には、従来の生成AIから進化を遂げた「AIエージェント」ならではの特性と仕組みがあります。
専門用語の解説:AIエージェントとは?
単なるAI(チャットボットなど)と「AIエージェント」の最大の違いは、**「自律的に思考し、計画を立てて行動する能力」**を持っている点です。
一般的なチャットAIは、「この文章を要約してください」と指示されると、その指示に対して直接答えを返します。一方でAIエージェントは、「この企業の決算書の疑問点を洗い出して報告してください」という大まかなゴールを与えられると、以下のようなステップを自分で考えて実行します。
- 過去のデータや関連する法律・会計基準を調べる
- 矛盾している数字や不自然な項目を検出する
- 疑問を解決するために必要な追加情報を整理する
- 「どのような質問をすれば、本質的な回答が得られるか」を組み立てる
このように、単に指示に従うだけでなく、自ら推論を重ねて目的を達成しようとするシステムを「AIエージェント」と呼びます。
AIエージェントが人間を凌駕した3つの理由
人間の専門家も非常に優秀ですが、人間の脳には構造的な限界があります。AIエージェントが優れた質問を作成できた主な理由として、以下の3点が挙げられます。
1. 疲労や先入観(バイアス)が存在しない
人間はどんなに優秀なプロであっても、長時間膨大な資料を読み込んでいると集中力が低下し、見落としが発生します。また、「大手企業の有名な取引先だから大丈夫だろう」「毎年同じ形式の資料だから問題ないはずだ」といった無意識の思い込み(先入観)が働いてしまうことがあります。
AIエージェントには疲労が存在せず、すべてのデータを常に同じ精度で分析します。過去の文脈や企業のブランド力に惑わされることなく、純粋に「数字とテキストの整合性」だけを客観的に評価するため、人間が「まあ大丈夫だろう」とスルーしてしまうような微小な異変にも気づき、鋭い質問を組み立てることができます。
2. 膨大な知識空間の「即時照合」能力
優れた質問をするためには、「何が標準(正常)であり、何が異常なのか」という比較対象の知識が欠かせません。
人間の会計士は、自身の過去の経験や、記憶している会計基準を頼りに疑問を抱きます。これに対し、AIエージェントは数百万ページに及ぶ最新の法律、過去の監査事例、業界ごとの平均的な財務指標などを一瞬で参照できます。「この業界のこの規模の企業で、この時期にこの勘定科目がこれだけ変動するのは、過去の破綻事例のパターンと一致する」といった、人間では記憶しきれないレベルの広範な知識を背景にして質問を作成できるのです。
3. 複合的な条件の自動組み合わせ
会計のデータは単一の表だけで完結しません。貸借対照表、損益計算書、キャッシュフロー計算書、さらには契約書の注記や経営陣の発言録まで、多層的なデータが絡み合っています。
AIエージェントは、これらの異なるフォーマットのデータを網羅的に紐付け、「Aの書類に書いてある日付と、Bの書類の入金記録の日付がズレている。さらにCの契約書の解約条件と矛盾しているのはなぜか?」といった、多角的な条件を掛け合わせた複雑な質問を自動的に構成することが得意です。
専門職の役割はどう変わる?「問いを立てるAI」との協働時代
今回のニュースは、「会計士の仕事がAIに奪われる」という単純な失業の危機として捉えるべきではありません。むしろ、人間とテクノロジーの役割分担が大きな節目を迎えたことを示しています。
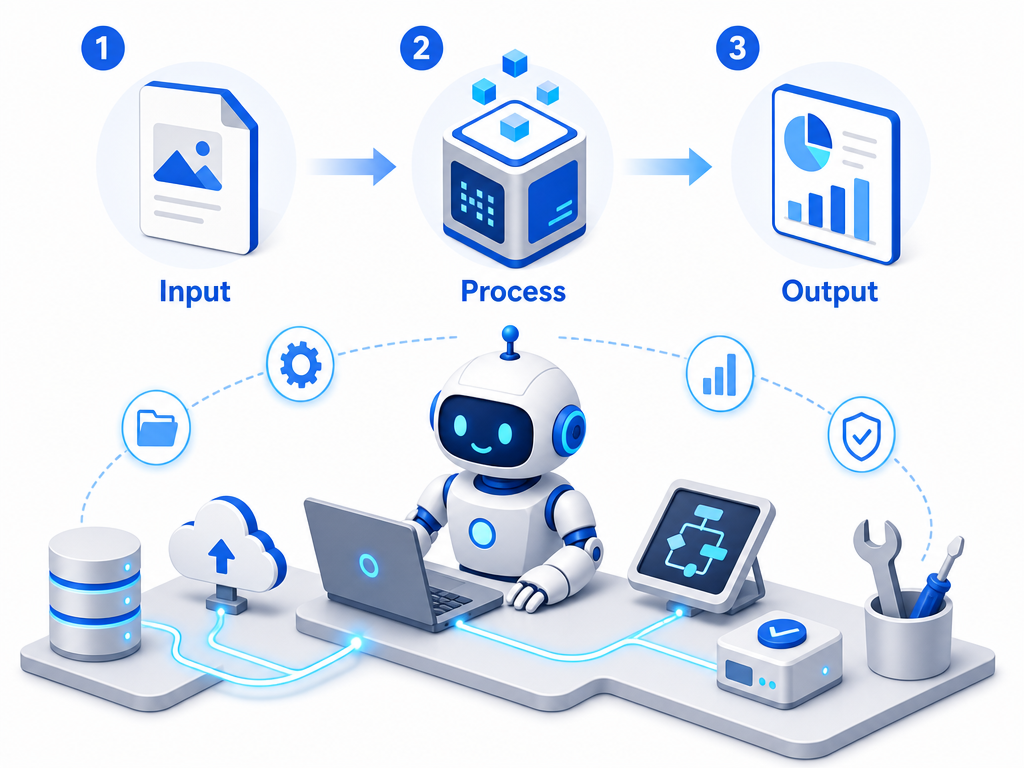
従来の専門職の業務プロセス
これまでの専門職(会計士、弁護士、エンジニアなど)の仕事は、以下のような流れが一般的でした。
- ステップ1: 膨大な資料やコードを読み込む(情報収集)
- ステップ2: おかしい部分やリスクを見つけ出す(問題発見・質問作成)
- ステップ3: 相手に質問し、回答を得る(確認)
- ステップ4: 得られた回答を元に、最終的なリスクや是正策を判定する(意思決定)
これまでのAI活用は、ステップ1の「要約」や資料探しを助けるレベルにとどまっていました。しかし、今回の実験が証明したのは、AIエージェントがステップ2の「問題発見と質問作成」においても人間以上の精度を発揮できるという事実です。
これからの人間の役割:AIの質問を「評価」し「対話」する
では、人間は何をするようになるのでしょうか。答えは、AIエージェントが作成した質問を評価し、人間同士の対話を通じて深掘りし、最終的な意思決定を下すことです。
AIエージェントは膨大なデータから「客観的な疑問点」を100個リストアップするのが得意かもしれません。しかし、その100個の質問の中から「今、どの質問をクライアントに投げかけるのが最も効果的か」「ビジネスの関係性を壊さずに、どのように優しく、かつ確実に聞き出すか」という政治的・感情的・倫理的な判断は人間が行う必要があります。
つまり、人間のプロフェッショナルには、**「AIエージェントという超優秀な下準備係を指揮するディレクターとしての能力」**が求められるようになります。
AIエージェント導入・活用における注意点と限界
AIエージェントがどれほど優れた質問を生成できたとしても、現時点での技術にはいくつかの重要な注意点や限界が存在します。これらを理解せずに過度に依存することは、重大なリスクを伴います。
1. ハルシネーション(嘘の情報)のリスク
生成AI全般に言えることですが、AIは時に存在しない事実や、間違った前提に基づいた「もっともらしい嘘(ハルシネーション)」を作り出すことがあります。
監査の現場において、AIエージェントが間違った前提に基づいて企業に厳しい質問を投げかけてしまうと、企業との信頼関係を損ねたり、無駄な確認作業が発生したりする恐れがあります。AIが作成した質問が「本当に事実に基づいているか」を最終確認する人間のチェック(Human-in-the-loop)が欠かせません。
2. 「暗黙の了解」や文脈の欠落
ビジネスには、データや書類には残らない「現場の空気感」や「業界特有の商習慣(暗黙の了解)」が存在します。
例えば、ある取引が非効率に見えたとしても、それは「将来の大口契約を見越した戦略的な貸し借り」であるかもしれません。データしか見ないAIエージェントは、こうした背景を知らずに無機質な質問をしてしまうことがあります。人間の経験に基づく「文脈の補完」が必要です。
3. 機密データとセキュリティの問題
監査で扱うデータは、企業の極秘情報や財務データの塊です。AIエージェントにこれらのデータを読み込ませる際、そのデータがAIの学習用に流出してしまわないか、第三者漏洩のリスクがないかというセキュリティ面の担保が極めて重要になります。
プライベートな環境で安全に動作するAIエージェントの構築が前提条件となります。
4. 法的責任と制度の未確認事項
現時点において、AIエージェントが主導した監査手続きが「法的に認められた正式な監査」として成立するかどうかは国や地域の規制によって異なり、現段階では制度上の未確認事項が多く残されています。
仮にAIエージェントの見落としや誤った質問によって監査ミスが発生した場合、その責任はAIの課金者にあるのか、開発元にあるのか、それとも最終サインをした公認会計士にあるのかという法的な整理は、世界的に見ても議論が始まったばかりです。
まとめ:AIエージェント時代に私たちが身につけるべき「生き残り戦略」
今回の「AIエージェントがKPMGの会計士より優れた質問をした」というニュースは、単に会計業界だけの出来事ではありません。デスクワークを中心に働くすべての人々に対する、未来からの予告状と言えます。
最後に、この変化の時代を生き抜くために私たちが意識すべきポイントをまとめます。
1. 「答えを持っていること」の価値の低下
かつては「専門知識をたくさん記憶している人」が重宝されました。しかし、知識の検索や基本的な計算はAIが一瞬でこなします。そして今や、「何が怪しいか」「何を確認すべきか」という初期の問い立てすらも、AIエージェントが人間以上の網羅性で行えるようになりつつあります。
2. 「AIに適切なゴールを与える力」を磨く
AIエージェントは非常に優秀ですが、「何を目的として行動すべきか」という最上位の目的設定は人間が行わなければなりません。「この企業の潜在的な粉飾リスクを洗出しなさい」「このシステムのセキュリティホールを厳しく指摘しなさい」といった、適切な命令(プロンプトやゴール設定)を与える能力が、人間の新しいスキルとなります。
3. AIの出力を「見抜く」眼を養う
AIエージェントが提示してきた「鋭い質問リスト」を真に受けるだけでなく、「この質問は本当に意図に沿っているか?」「AIが誤解している前提はないか?」を批判的に吟味する(クリティカル・シンキング)能力が、これまで以上に重要になります。
AIエージェントは、私たちの仕事を奪う敵ではなく、私たちの思考を何十倍にも加速させてくれるパートナーです。「AIに負けないように質問力を磨く」のではなく、「AIエージェントが立てた鋭い問いを活用して、より深い意思決定を行う」という姿勢こそが、これからのビジネスパーソンに求められる姿なのではないでしょうか。
参考資料
- AI agents ask better questions than KPMG accountants in audit trial - European Business Magazine
- Hacker News Discussion
あわせて読む
関連する記事です。